

微信公众号搜索
关注盛世创富保险经纪官方公众号

现在是7月份,第一批分红实现率已经公布。
保险公司当初画的“大饼”实现了吗?
今年还有没有限高?客户实际收益又有多少?
通过分红成绩单,所有的账都可以算得一清二楚。
我算完之后发现——
有的产品实现率118%,有的产品实现率50%,但它们最终到手的总收益居然差不多!
有点不敢相信…
分红险的收益到底是什么决定的?这对我们挑分红险有什么启发?
01
今年7月初,“13个精算师”对15家寿险公司、766个分红险产品进行了统计。
统计下来,主要有两个结论——
①“新产品”表现惊艳,9成实现率≥100%
今年分红实现率超过100%的产品,明显增多。
2024年只有95个,2025年变成了298个!
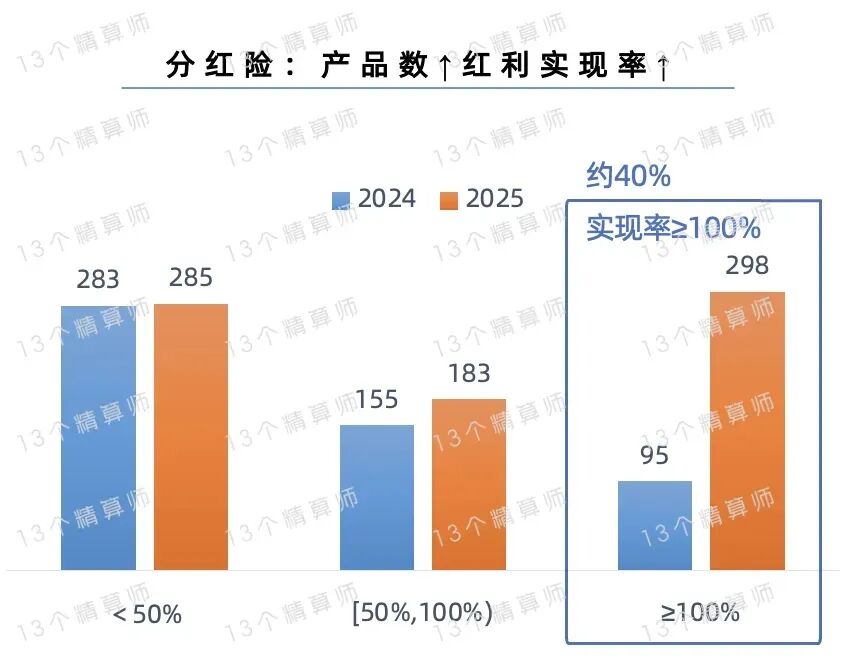
大约有40%的产品实现率≥100%,相比去年明显提升了很多。
为什么呢?
我仔细看了下,发现主要是新产品太给力了。
统计的766款产品中,新产品占了233款——其中实现率≥100%的有208款。
占比大约是90%!
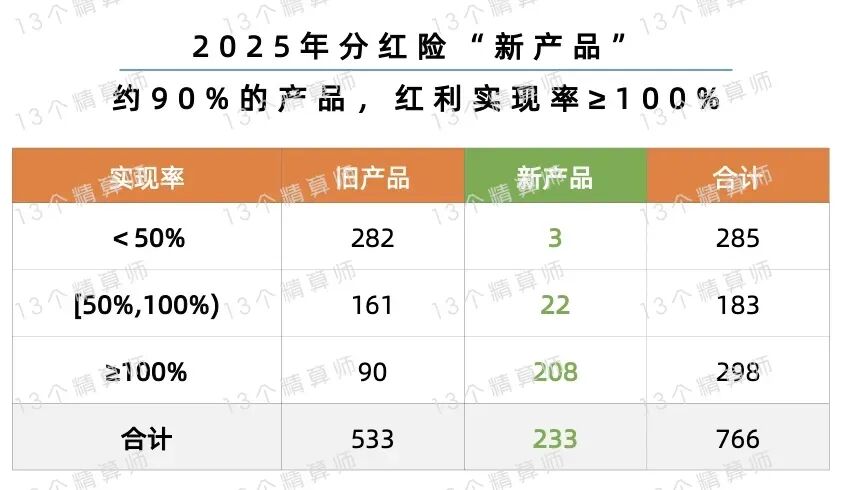
新产品的成绩好看,跟这两年的监管变化有很大关系。
随着利率下行,分红险的预定利率,还有演示利率也在逐步调低。
这就意味着,保险公司画的“饼”没那么大了。
目标定得合理,实现起来就会容易很多。
而大家能拿到超预期的分红,也会增加对保险的信任。
②“旧产品”分红稳定,8成实现率不变
我们买分红险,更关注长期分红是否稳定。
所以旧产品的分红实现率,也要重点看看。
据“13个精算师”统计:
“533个旧产品中444个,2025年的红利实现率,与2026年的红利实现率持平。”
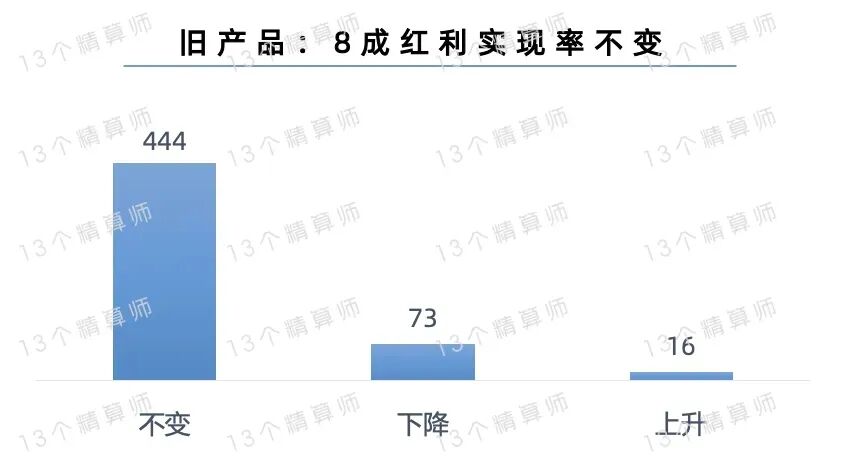
从这里可以得出,大约有80%旧产品的分红实现率是不变的。
意味着大多数分红都是很稳定的!
这也跟两个东西有关。
一个是保险公司的投资模式。
保险公司主要做长期的、稳健的投资,不会像普通人炒股那样过山车。
比如近三年,保险行业投资收益率,都维持在3%以上。
不算太高,但很平稳,让人很安心。
另一个是分红险自带分红特别储备账户。
有余粮的时候存一些,余粮不足了就可以拿一些。
这样就能平滑每年的分红。
综上,今年的分红成绩整体还是比较亮眼的,新旧产品各有各的亮点。
其中,新产品的分红实现率明显更高。
那买了新产品的客户,会赚得更多吗?
不一定!
我下面就来分析,分红实现率和最终收益的关系。
02
分红实现率高,不代表最终收益就高。
我给你们用分红收益的公式来算算——
比如实现率118%的,可能是1.75%预定利率+3.5%演示利率的新产品,收益是:
1.75%+(3.5%-1.75%)×70%×118%=3.2%
而实现率50%的,可能是2.5%预定利率+4.5%演示利率的旧产品,收益是:
2.5%+(4.5%-2.5%)×70%×50%=3.2%
看到没?
分红实现率差了一倍,结果总收益都是3.2%。
因为旧产品的保底利率通常更高,演示利率也更高。
这两个数字够高的话,分红实现率低一些也不要紧,照样能吊打新产品。
所以,不能仅仅关注分红实现率,还要结合产品本身利率来计算。
那今年公布分红成绩之后,大家具体拿到了多少收益呢?
因为产品数量太多,我们没法一一去计算。
但是“13个精算师”发现在新产品中,有几个实现率很常见,分别是118%、104%、114%,占比超过一半。
为什么都爱用这几个数字?是巧合还是什么?
然后他就代入了几种常见的产品结构,去计算收益。
嘿,神奇的地方就来了。
不同产品、不同实现率,但客户收益率都是3.2%!
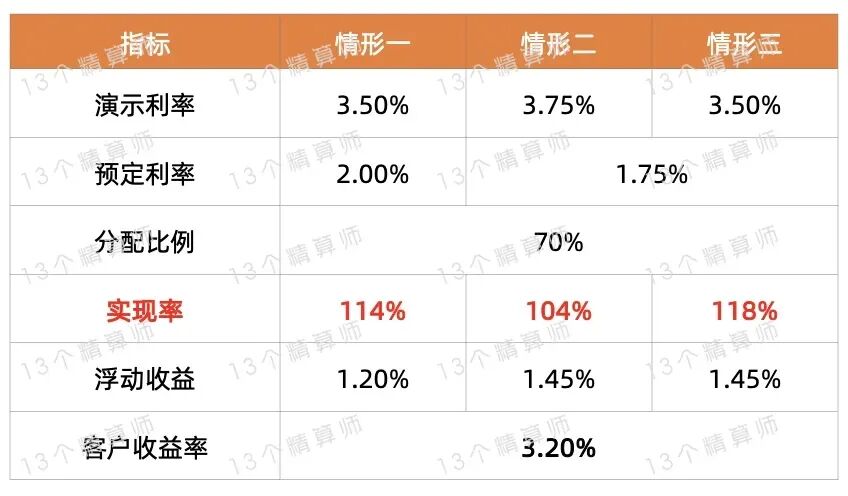
这两年监管有个限高令,要求最高分红收益不能超过3.2%。
这么多产品都统一给到了3.2%,说明什么?
说明很多保险公司都贴着监管红线在发分红了。
而这些产品,实际赚的可能还不止3.2%。
只是因为限高令在那,没办法,先按最高的来发,多余的可以先放到特别储备账户。
等以后有机会了,再拿出来发,也一样。
所以,这两年买了分红险的客户,都很幸运。
估计有一半新产品能拿到3.2%的封顶收益。
而且今年能给到最高收益的公司,说明他们的分红意愿都很强。
未来可期呀,朋友们。
03
那对于还没上车分红险的人,可以获得什么启示,以后怎么挑分红险好呢?
首先,要学会看分红产品的利率结构。
分红险,最基本的是预定利率和演示利率。
预定利率,决定了保底收益有多少。
追求确定性的朋友,就挑保底高的。
演示利率,等于分红的预设目标,目标高且实现率高,最终分红就多。
然后,一定要挑到靠谱的保险公司。
买分红险,本质上是选一家公司去帮你赚钱,赚得多才分得多。
那挑公司重点看什么呢?
可以多关注股东实力、经营情况、风险把控、投资水平这些。
我觉得最重要的是稳定性,只有稳定才能长期发展。
如果你不想自己去扒这些资料,可以来找我帮你具体分析某家公司。
最后,分红实现率要理性看待。
记住分红实现率的高低,不代表真实收益的高低。
但是一家分红险做得好的公司,分红实现率基本是长期稳定的。
说明它的分红兑现能力一直在线。
所以尽量找那些公布分红数据比较多的保险公司,数据越多越稳,可参考性越大。
一般在保险公司官网就能查,如果想省事,也可以问我们。
好了,今年的第一批分红成绩单就先扒到这里。
后续如果有更多值得探讨的数据,再和大家分享。
不过通过今年的分红实现率,我们发现这个数字已经不能代表什么。
最终到手的长期收益,还是要综合看产品本身的利率,还有公司的实际经营、投资水平等情况来判断。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。
上一篇: 2026小孩保险配置清单参考
下一篇: 保险产品利率机制怎么理解?


总公司名称:盛世创富保险经纪有限公司
地址:广州市南沙区望江二街1号2606、2607房
分公司名称:盛世创富保险经纪有限公司广州分公司
地址:广州市海珠区新港东路620号1001房自编1001号单元
联系方式:400-1888-810
保险中介许可证:260490000000800

粤公网安备:44011502001269号

粤ICP备19045423号

