

微信公众号搜索
关注盛世创富保险经纪官方公众号

快年底了,提醒一个限时福利——
国家给的退税红包,每年最高能退6480块!
重点是,今年买就能退今年的税,所以要抓紧时间了。
退税方法,就在我们的个税APP里面:
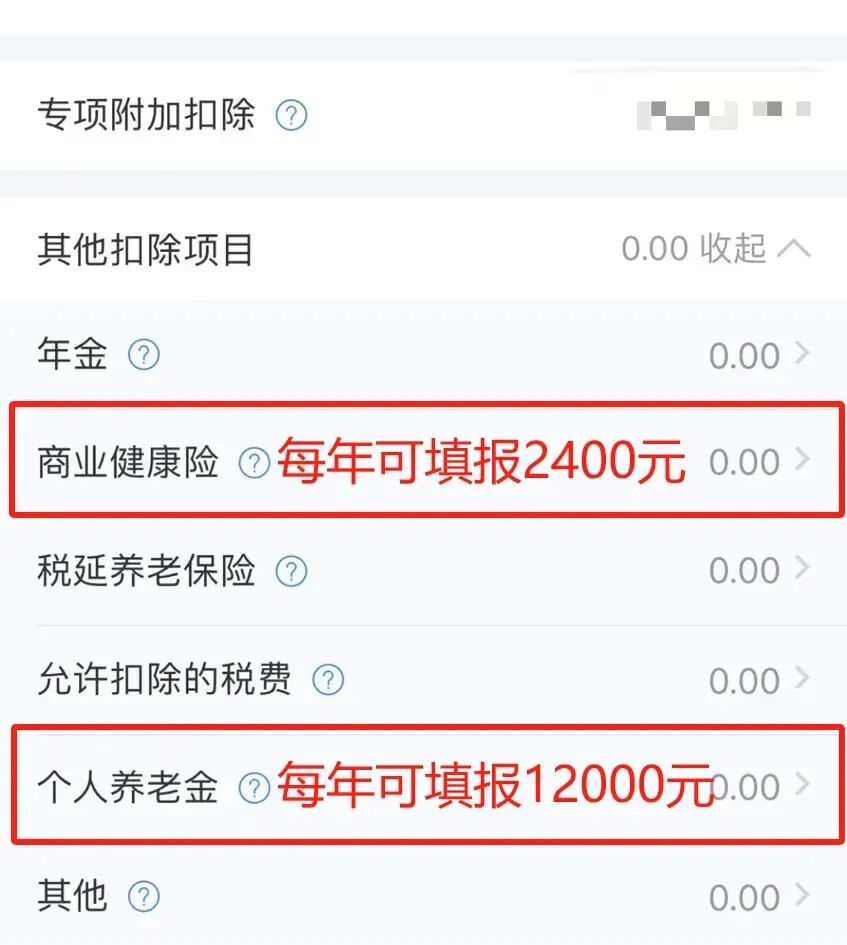
一个是商业健康险,一个是个人养老金。
这两种保险既能攒钱,又能退税,合计收益非常高。
想薅羊毛的,千万别错过了。
01
第一种商业健康险,也叫税优健康险。
它的规则是这样的:
国家允许你每年拿出2400块买特定的保险,这2400块不用交税。
能退多少,看你工资对应的税率。
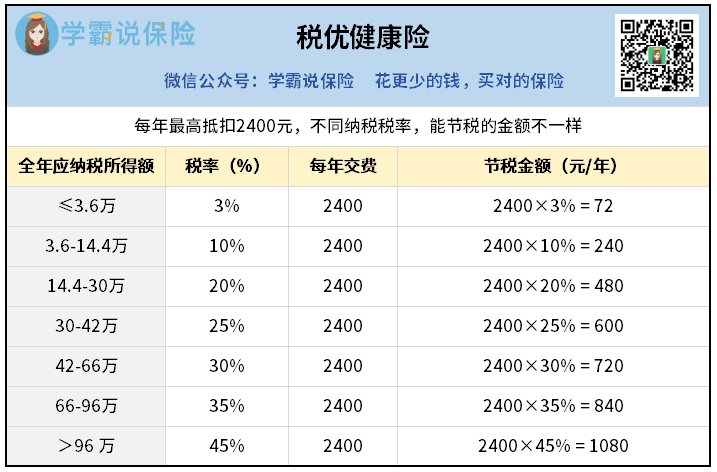
顶格最高一年能退1080块!
而且你一年2400块不是白交的,它本身还在保单里复利增值。
我举个例子。
30岁的小王,税率20%,每次发工资看到扣税都很心疼。
所以只要有退税的办法,他都很感兴趣。
今年他就找到我们,投保了这款岁岁享3.0,每年交2400,交10年。
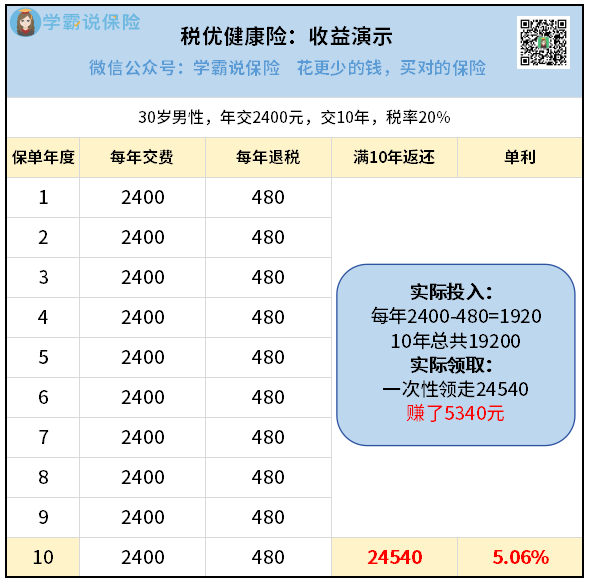
10年里面,他有两笔收益——
一笔是产品本身增值的,一笔是退税拿回来的。
首先每年退税480块,累计就拿到4800块。
等于原本24000的保费,实际只花了19200。
而第10年末,保单已经自动增值到24540块,退保就能全部拿回来。
也就是说,净赚5340元!
我再算一下收益率,单利有5.06%。
非常高了,其他安全理财根本做不到这个数,只有国家退税才能实现。
这还是税率20%的情况。
如果你税率更高,退税就会更多,实际收益率更高。
另外,这款产品本身还有保障功能,因为它是一款护理险。
万一将来确诊了需要长期护理的病,或者意外导致1-3级伤残,能一次性赔一笔护理金。
用不上就当存钱+退税,用上了就是雪中送炭。
只要你的税率有10%及以上,我都强烈建议来一份。
02
第二种退税神器,叫个人养老金。
这个额度更大,每年最高可以放12000块进去抵税。
退税金额同样看税率。
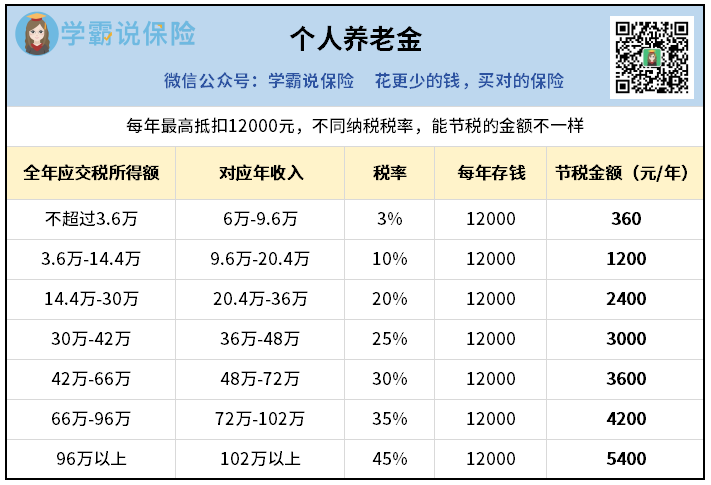
税率20%,退2400;
税率30%,退3600;
税率45%,直接退5400块。
这个羊毛,就真的很大了。
如果叠加前面的税优健康险一起,一年最多能退6480块~
能带全家去一趟旅游了。
个人养老金呢,你存的钱会放入一个账户,除了退税,还可以买理财产品。
比如保险、存款、基金这些,都可以。
我推荐一款保险,中英福临门两全C款。
拿40岁女性、税率20%来算,每年交1.2万,交10年,保到55岁。
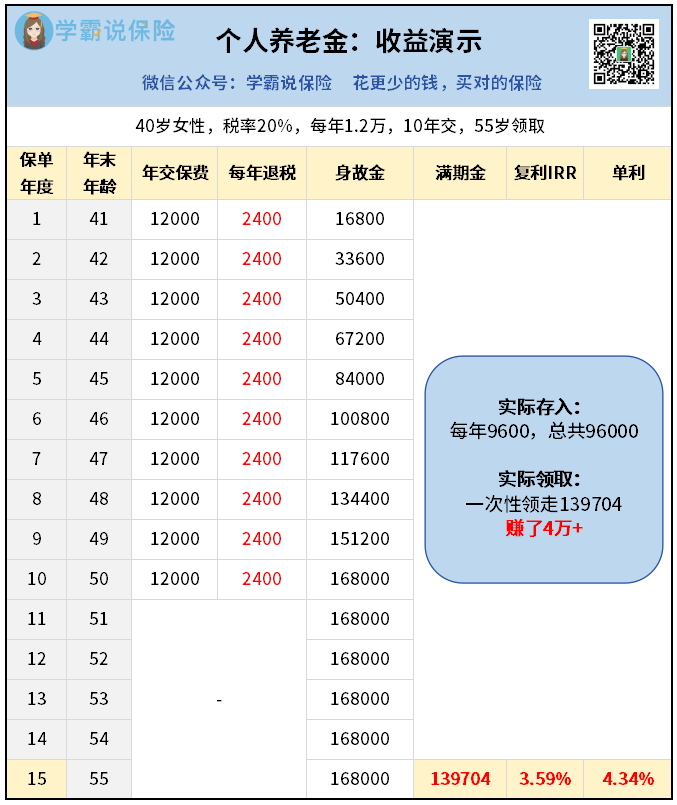
因为这是一款两全保险,它有两种领钱方式:
①55岁之前不幸挂了,能领身故金,比交的保费要多。
②平安活到55岁,能领满期金,这个例子能领139704。
那,正常活着的情况下,收益有多少呢?
我们这样算——
10年总共交费是12万,但因为每年退税2400,累计退了2.4万,实际总投入就只有9.6万。
而到了55岁时,她能一次性领回139704元。
所以这十几年时间,总共赚了4万+。
再算收益率,IRR有3.59%,单利有4.34%!
放在当下这个时代来看,已经非常吃香,更不要说未来了。
而且,轻轻松松多出一笔十几万的养老金,很有盼头~
不过,个人养老金有个特点必须给你们说清楚:
正常情况下,退休之前,账户里面的钱都不能拿出来。
当然,会有一些例外,比如丧失劳动能力了,出国了,失业很久了之类。
所以,不建议把急用的钱放这里。
最好是自己本身就打算规划养老的,每年拿一部分放到这。
因为可以退税,相当于国家补贴帮你养老。
还有就是,不同人税率不同,最终收益也不同。
想了解你的税率买这款能有多少收益,可以找我给你做个方案看看。
不知怎么开通个人养老金账户,怎么投保和退税的,我也可以手把手教你。
03
能退税的保险,是我最喜欢推荐的一类保险。
因为又能退税,又能攒钱,收益不错,还带有保障。
不过这种好事一年就一次,一定要在年底之前完成。
过了12月31号,今年的额度就彻底清零了。
所以别拖,看中了就早点下手,早点退税。
如果你不确定自己的税率是多少、买哪种更划算、能不能过健康告知——
找我聊聊,马上就能帮你算清楚。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。
上一篇: 保险买多了,是真有用!
下一篇: 保终身的钱,不能省


总公司名称:盛世创富保险经纪有限公司
地址:广州市南沙区望江二街1号2606、2607房
分公司名称:盛世创富保险经纪有限公司广州分公司
地址:广州市海珠区新港东路620号1001房自编1001号单元
联系方式:400-1888-810
保险中介许可证:260490000000800

粤公网安备:44011502001269号

粤ICP备19045423号

